
Wir nutzen auf unserer Website verschiedene Tools, um unser Angebot für Sie ständig zu verbessern und Ihnen aktuelle Infos zu unseren Produkten und Dienstleistungen geben zu können. Für weitere Informationen zu den von uns verwendeten Tools öffnen Sie die Einstellungen. Datenschutzerklärung
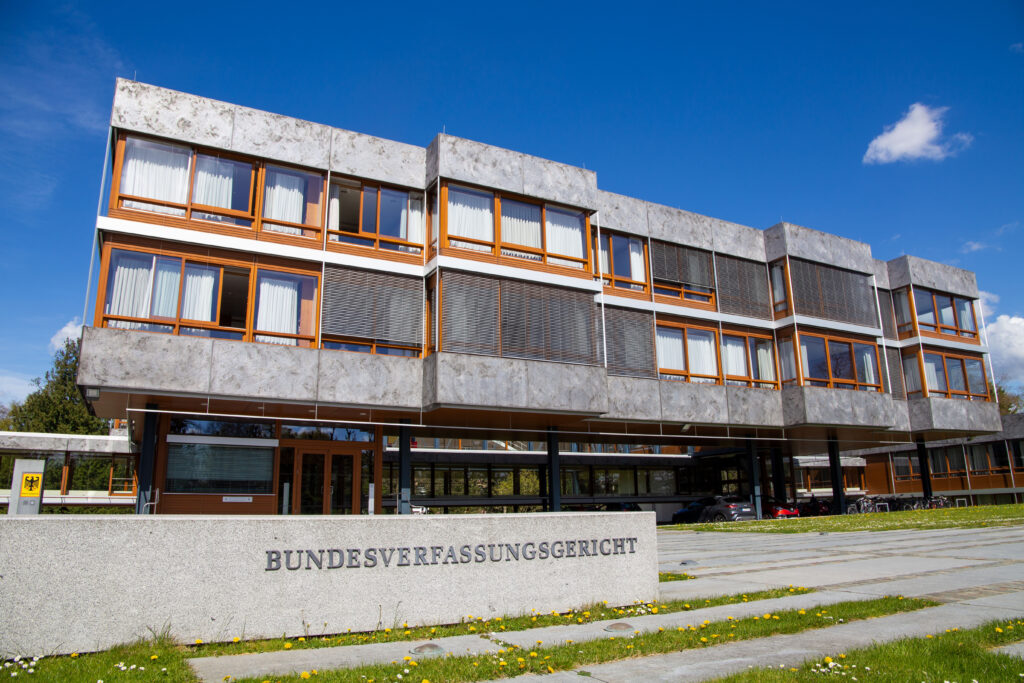
Das Erbschaft- und Schenkungsteuerrecht steht wieder einmal auf dem verfassungsrechtlichen Prüfstand. Am 12. und 13. Oktober 2026 verhandelt der Erste Senat des Bundesverfassungsgerichts über zwei Verfahren, die erhebliche Auswirkungen auf die zukünftige Besteuerung von Erbschaften und Schenkungen haben könnten.
Während am ersten Verhandlungstag insbesondere die Bewertung von Grundbesitz, persönliche Freibeträge und Steuersätze im Mittelpunkt stehen, geht es am zweiten Tag um die für Unternehmer und Familienunternehmen besonders bedeutsame steuerliche Begünstigung von Betriebsvermögen.
12. Oktober 2026: Grundbesitz, Freibeträge und Steuersätze
Am 12. Oktober 2026 verhandelt das Bundesverfassungsgericht über einen Normenkontrollantrag der Bayerischen Staatsregierung (Az. 1 BvF 1/23).
Gegenstand des Verfahrens sind insbesondere die Bewertung von Grundbesitz (§ 12 Abs. 3 ErbStG), die persönlichen Freibeträge (§ 16 Abs. 1 ErbStG) und die Steuersätze (§ 19 Abs. 1 ErbStG).
Bayern hält die angegriffenen Regelungen unter anderem deshalb für verfassungsrechtlich problematisch, weil Freibeträge und Steuersätze trotz der Preisentwicklung der vergangenen Jahre nicht entsprechend angepasst worden seien. Daneben geht es um die Frage der Gesetzgebungskompetenz des Bundes.
Die besonderen Begünstigungen für Betriebsvermögen sind nicht unmittelbarer Gegenstand dieses Verfahrens.
13. Oktober 2026: Begünstigung von Betriebsvermögen
Für Unternehmer und Familienunternehmen dürfte insbesondere die Verhandlung am 13. Oktober 2026 von Bedeutung sein (Az. 1 BvR 804/22).
Ausgangspunkt ist die Verfassungsbeschwerde eines Steuerpflichtigen, der Privatvermögen geerbt hatte und sich gegenüber Erwerbern von begünstigtem Betriebsvermögen benachteiligt sieht.
Das Bundesverfassungsgericht wird sich damit erneut mit der Frage beschäftigen, ob die unterschiedliche erbschaft- und schenkungsteuerliche Behandlung von Privat- und Betriebsvermögen mit dem allgemeinen Gleichheitssatz (Art. 3 GG) vereinbar ist.
Im Fokus stehen wesentliche Bestandteile des geltenden Begünstigungssystems für Unternehmensvermögen. Dieses ermöglicht unter bestimmten Voraussetzungen eine weitgehende steuerliche Verschonung bei der Übertragung betrieblichen Vermögens.
Wie geht es nach den Verhandlungen weiter?
Am 12. und 13. Oktober finden zunächst die mündlichen Verhandlungen statt. Mit einer Entscheidung muss nicht unmittelbar an diesen Tagen gerechnet werden. Wann das Bundesverfassungsgericht seine Entscheidungen verkünden wird, steht derzeit nicht fest.
Für den Ausgang sind unterschiedliche Szenarien denkbar. Das Gericht kann die bestehenden Vorschriften bestätigen oder einzelne Regelungen beziehungsweise Teile des Begünstigungssystems beanstanden.
Im Fall einer festgestellten Verfassungswidrigkeit hängt viel davon ab, welche Rechtsfolgen das Gericht anordnet. So könnte es beispielsweise dem Gesetzgeber eine Frist für eine Neuregelung einräumen und die bisherigen Vorschriften während einer Übergangszeit weiterhin für anwendbar erklären.
Ob und in welchem Umfang sich das Erbschaft- und Schenkungsteuerrecht tatsächlich ändern wird, lässt sich deshalb derzeit nicht verlässlich vorhersagen.
Was bedeutet das für die Praxis?
Wer eine Unternehmensnachfolge, die Übertragung von Betriebsvermögen oder eine größere Vermögensübertragung plant, sollte die anstehenden Verfahren vor dem Bundesverfassungsgericht zum Anlass nehmen, die eigene Nachfolge- und Vermögensplanung bereits jetzt zu überprüfen und vorzubereiten.
Die derzeit geltenden erbschaft- und schenkungsteuerlichen Begünstigungen bleiben zunächst anwendbar. Ob sie nach den Entscheidungen des Bundesverfassungsgerichts unverändert fortbestehen können oder der Gesetzgeber zu Änderungen verpflichtet sein wird, ist derzeit offen. Sollte eine gesetzliche Neuregelung erforderlich werden, erscheint es nach der gegenwärtigen politischen Diskussion jedenfalls keineswegs sicher, dass die bestehenden Begünstigungen in ihrer heutigen Form erhalten bleiben.
Was bedeutet dies für bereits geplante Übertragungen?
Es empfiehlt sich, die erforderlichen steuerlichen, gesellschaftsrechtlichen und erbrechtlichen Vorbereitungen möglichst frühzeitig einzuleiten. Gerade komplexe Unternehmens- und Vermögensnachfolgen benötigen regelmäßig einen erheblichen zeitlichen Vorlauf. Wer erst auf eine Entscheidung des Bundesverfassungsgerichts oder einen anschließenden Gesetzgebungsprozess reagiert, läuft Gefahr, unter erheblichem Zeitdruck gestalten zu müssen.
Eine vorschnelle Übertragung allein wegen der anhängigen Verfahren ist damit nicht zwingend geboten. Sinnvoll ist es jedoch, bestehende Gestaltungsmöglichkeiten jetzt zu prüfen und die notwendigen Vorbereitungen so weit voranzutreiben, dass auf eine sich abzeichnende Änderung der Rechtslage kurzfristig reagiert werden kann. Je nach Ausgang der Verfahren kann dann zu entscheiden sein, ob eine geplante Übertragung noch unter dem geltenden Recht umgesetzt oder an eine neue Rechtslage angepasst werden sollte.
Und für bestehende Nachfolgegestaltungen?
Auch bereits bestehende Nachfolgegestaltungen sollten nach Bekanntgabe der Entscheidungen überprüft werden. Dies gilt insbesondere für Testamente, Erbverträge, gesellschaftsvertragliche Nachfolgeregelungen und bereits entwickelte steuerliche Übertragungskonzepte. Entscheidend wird dabei nicht nur sein, ob das Bundesverfassungsgericht einzelne Regelungen beanstandet, sondern vor allem, welche Übergangsregelungen es vorgibt und wie der Gesetzgeber darauf reagiert.
Was wir Ihnen empfehlen!
Die praktische Empfehlung lautet daher: Nicht abwarten, sondern vorbereiten. Wer in den kommenden Jahren ohnehin eine Unternehmens- oder Vermögensnachfolge beabsichtigt, sollte jetzt die erforderlichen Entscheidungsgrundlagen schaffen und die Gestaltung so weit vorbereiten, dass nach den Entscheidungen des Bundesverfassungsgerichts schnell und überlegt gehandelt werden kann.
Fazit
Die Verhandlungen am 12. und 13. Oktober 2026 werden wichtige Weichen für die weitere Entwicklung des Erbschaft- und Schenkungsteuerrechts stellen.
Besonders für Unternehmer, Familienunternehmen und Personen mit anstehender Nachfolge- oder Vermögensplanung lohnt es sich, die weitere Entwicklung aufmerksam zu verfolgen und die Konsequenzen für beabsichtigte Gestaltungen frühzeitig überprüfen zu lassen.
Über die Entscheidungen des Bundesverfassungsgerichts und daraus resultierenden Handlungsbedarf werden wir Sie natürlich hier informieren.
Autor: Alexander Knauss
Autor
https://www.meyer-koering.de/meldungen/erbschaftsteuer-quo-vadis-wichtige-verhandlungen-vor-dem-bundesverfassungsgericht-im-oktober-2026/
UNVERBINDLICHE KONTAKTAUFNAHME

UNVERBINDLICHE KONTAKTAUFNAHME
Sind Sie unsicher, ob Sie mit Ihrer Angelegenheit bei uns richtig sind?
Nehmen Sie gerne unverbindlich Kontakt mit uns auf und schildern uns Ihr Anliegen.
Wir freuen uns auf Ihren Anruf.